
Bei Teilzeit in der Pensionskasse sinkt deine künftige Rente deutlich stärker als dein Pensum, wenn ein fixer Koordinationsabzug gilt. Am Beispiel von Sabine siehst du, was das in Franken bedeutet. Finde heraus, ob die Säule 3a die Lücke schliessen kann und was du jetzt tun kannst.
Wie wirkt sich der Koordinationsabzug bei Teilzeit aus?
Teilzeit ist in der Schweiz weit verbreitet. Laut dem BFS arbeiteten im 2. Quartal 2024 58.4 % der erwerbstätigen Frauen und 21.1 % der Männer Teilzeit. Bei Müttern mit Kindern im Haushalt waren es im Jahr 2024 74.9 %, bei Vätern 14.3 %. Was Teilzeit in der Pensionskasse bedeutet, prüfen die wenigsten, weil kaum jemand den Koordinationsabzug kennt oder versteht.
Der Koordinationsabzug entscheidet, wie viel deines Lohns in der Pensionskasse versichert ist. Nach dem gesetzlichen Minimum ist nicht dein ganzer Lohn versichert. Zuerst wird von deinem Lohn ein fester Betrag abgezogen, der Koordinationsabzug. Nur auf dem Rest, dem versicherten Lohn, zahlen du und dein Arbeitgeber Beiträge in die Pensionskasse ein. Wer bei einem Arbeitgeber weniger als die BVG-Eintrittsschwelle verdient, ist nach dem Gesetz gar nicht obligatorisch versichert. Die aktuell gültigen Beträge findest du im Fachartikel «Maximale AHV-Rente 2026 bleibt unverändert».
Nicht jede Pensionskasse wendet diesen festen Abzug an. Viele Kassen passen ihn an, etwa an das Pensum. Wo er gilt, wirkt er bei Teilzeit überproportional. Dein Lohn sinkt im gleichen Verhältnis wie dein Pensum, dein versicherter Lohn aber deutlich stärker. Mit den Werten von 2026 sind bei 80’000 Franken Jahreslohn 53’540 Franken versichert. Reduzierst du auf 40 %, verdienst du 32’000 Franken, versichert sind nur noch 5’540 Franken. Dein Pensum sinkt um 60 %, dein versicherter Lohn um rund 90 %.
Wie viel Pensionskassenrente verliere ich bei Teilzeit?
Das zeigt ein Rechenbeispiel zu Teilzeit in der Pensionskasse. Sabine ist 34 und erwartet ihr erstes Kind. Bisher hat sie Vollzeit gearbeitet, mit einem Bruttojahreseinkommen von 80’000 Franken. Nach dem Mutterschaftsurlaub kehrt sie an ihre Stelle zurück, reduziert aber auf 40 %. Ihr Lohn sinkt auf 32’000 Franken.
Auf ihrem letzten Pensionskassenausweis, der noch auf Vollzeit basierte, stand eine voraussichtliche Rente von knapp 2’000 Franken im Monat. Wendet ihre Pensionskasse den festen Koordinationsabzug an, sinkt diese Aussicht auf rund 500 Franken im Monat, also auf ein Viertel. Ihr Pensum sinkt um 60 %, ihre künftigen Sparbeiträge in der Pensionskasse aber um fast 90 %.
Die Rente sinkt «nur» um etwa 75 %, weil das Kapital aus Sabines Vollzeitjahren erhalten bleibt. Nur die künftigen Beiträge schrumpfen. Rund 350 Franken der Monatsrente stammen aus dem bestehenden Kapital. Rund 1’500 Franken kommen bei Vollzeit aus den Beiträgen der nächsten 30 Jahre dazu. Davon bleibt bei einem festen Abzug nur ein Zehntel.
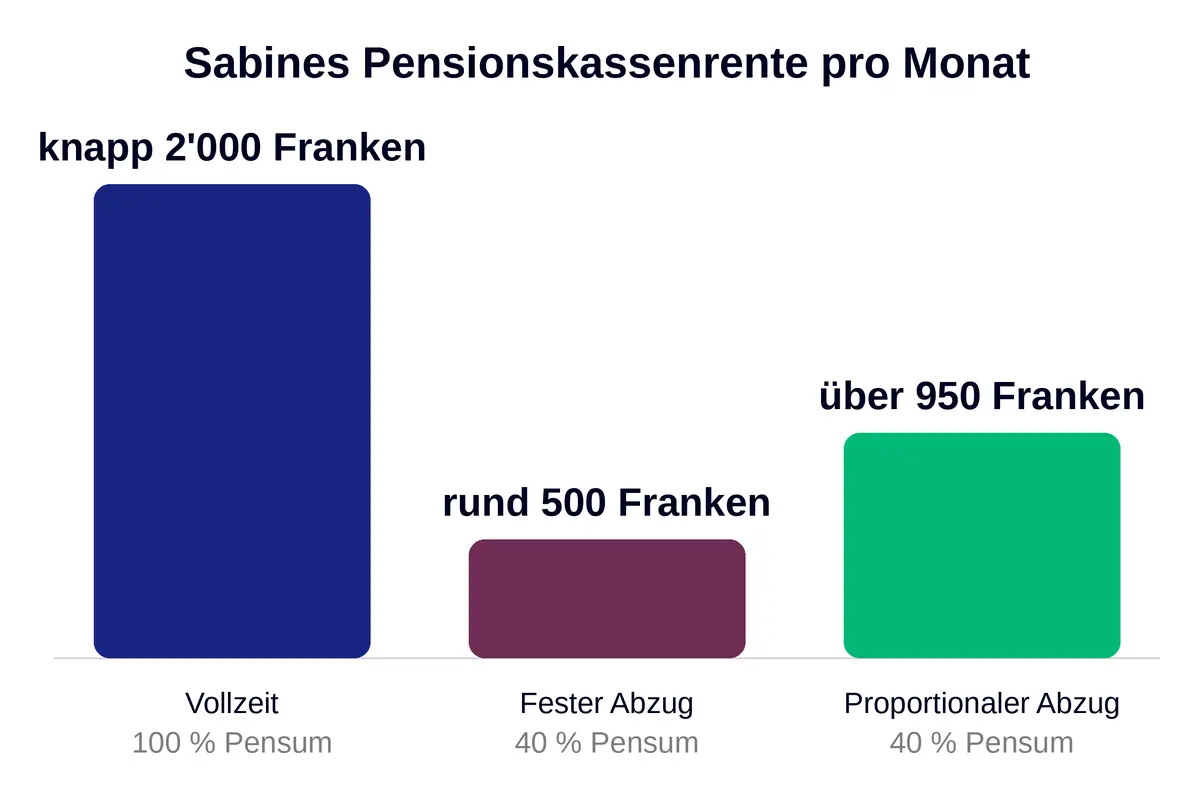
Ganz anders sieht es bei einer Pensionskasse aus, die den Abzug dem Pensum anpasst, wie bei Sabines Kollegin Andrea. Bei identischem Lohn und identischer Reduktion liegt die Rente bei über 950 Franken im Monat, fast doppelt so hoch. Der Unterschied liegt allein im Reglement des Vorsorgeplans.
Besonders schmerzhaft ist der fehlende Arbeitgeberanteil. Der Arbeitgeber übernimmt mindestens die Hälfte der Gesamtbeiträge. Mit den gesetzlichen Altersgutschriften und einer üblichen Verzinsung fehlen Sabine bei der Pensionierung mit 65 rund 250’000 Franken Altersguthaben. Etwa die Hälfte davon ist der Arbeitgeberanteil samt Zins. Welche Faktoren deine Rente bestimmen, zeigt der Fachartikel «2. Säule. Diese 4 Faktoren bestimmen, wie viel du im Alter bekommst».
Häufiges Missverständnis
👉 Ich höre immer wieder, dass Teilzeit sich schon lohne, weil man bei weniger Einkommen weniger Steuern zahlt. Das stimmt, aber die Steuerersparnis macht nur einen Teil des Lohnverlusts wett. Die Lücke in der Pensionskasse bleibt, und sie zeigt sich erst Jahrzehnte später.
Gibt es Pensionskassen mit proportionalem Koordinationsabzug?
Ja, aber entscheidend ist, wer den Abzug festlegt. Die Pensionskassen bieten verschiedene Vorsorgepläne an. Welchen Plan sie für ihre Mitarbeitenden wählen, entscheiden die Arbeitgeber selbst. Mit der Wahl bestimmt der Arbeitgeber auch, ob ein fester oder ein angepasster Koordinationsabzug gilt.
Die Pensionskassenstudie von Swisscanto (Ausgabe 2022) zeigt, was die antwortenden Kassen im Angebot haben. Bei 28 % ist der feste Abzug nach dem Beschäftigungsgrad gewichtet. 36 % arbeiten mit einem variablen, meist lohnabhängigen Abzug. 22 % verzichten ganz auf einen Abzug. Nur 14 % haben einen festen Abzug ohne Berücksichtigung des Pensums. In der öffentlichen Verwaltung gilt bei 60 % der Kassen ein variabler, meist lohnabhängiger Abzug. Im Handel und im Baugewerbe wendet gut ein Drittel den Abzug nach dem gesetzlichen Minimum an.
Diese Zahlen sagen aber nur, was Kassen anbieten, nicht wie viele Angestellte tatsächlich betroffen sind. Wie viele Mitarbeitende in einem Plan mit festem Abzug versichert sind, hängt davon ab, wofür sich ihre Arbeitgeber entscheiden. Ein fester Abzug bedeutet einen tieferen versicherten Lohn und damit tiefere Beiträge für den Arbeitgeber. Ein Arbeitgeber, der diesen Plan wählt, zahlt also weniger in die Pensionskasse seiner Mitarbeitenden ein.
Für dich heisst das, dass die Auswirkung von Teilzeit in der Pensionskasse vom Vorsorgeplan deines Arbeitgebers abhängt. Auf deinem Vorsorgeausweis siehst du, wie dein Plan rechnet. Vergleiche Lohn und versicherten Lohn. Sinkt der versicherte Lohn nach einer Pensumsreduktion viel stärker als dein Lohn, gilt vermutlich der feste Abzug. Dann lohnt sich die Frage an deinen Arbeitgeber, ob er dir auch angepassten Plan mit proportionalem Abzug anbieten kann.
Kann ich die Lücke mit der Säule 3a schliessen?
Nein, in der Regel nicht. Die Säule 3a kann die Lücke in der Pensionskasse nur zum Teil auffangen. Dafür gibt es drei Gründe.
Erstens ersetzt die Säule 3a den Arbeitgeberbeitrag nicht. Was Sabines Arbeitgeber in der Pensionskasse nicht mehr einzahlt, fehlt ersatzlos. Wer in der Säule 3a nachspart, tut das aus dem eigenen Lohn.
Zweitens ist der Spielraum begrenzt. Für Angestellte mit Pensionskasse gilt in der Säule 3a ein jährliches Maximum, das der Bund bei Bedarf anpasst. Den aktuellen Betrag findest du im Fachartikel «Maximale AHV-Rente 2026 bleibt unverändert». Wer das Maximum ohnehin ausschöpft, kann nichts mehr zusätzlich einzahlen. Das gilt auch für Paare, bei denen beide Partner das Maximum nutzen.
Drittens braucht es viel Geld oder viel Rendite. Das zeigt die Rechnung zu Sabine. Ihr fehlen bei der Pensionierung rund 250’000 Franken Altersguthaben. Um die ganze Lücke mit der Säule 3a auszugleichen, muss sie 30 Jahre lang jedes Jahr zusätzlich einzahlen.
- Bei einem Sparkonto mit angenommenen 1 % Zins sind das rund 6’900 Franken pro Jahr, also fast das ganze Maximum.
- Bei einem Wertschriftenanteil mit angenommenen 4 % Rendite sind es rund 4’200 Franken pro Jahr. Diese Rendite ist nicht garantiert und schwankt.
Die Hälfte davon deckt den fehlenden Arbeitgeberanteil. Das sind rund 3’400 Franken pro Jahr bei 1 % Zins und rund 2’100 Franken pro Jahr bei 4 % Rendite. Die andere Hälfte ersetzt den eigenen Beitrag, den Sabine nicht mehr in die Pensionskasse einzahlt. Den Arbeitgeberanteil muss sie also aus der eigenen Tasche zahlen, obwohl ihr Lohn bereits sinkt.
Trotzdem empfehle ich, die Säule 3a weiter voll einzuzahlen, und zwar für beide Partner. Jeder Franken, der in der Säule 3a landet, verkleinert die Lücke, auch wenn er sie nicht schliesst. Wer in der Pensionskasse gezielt aufholen möchte, schaut später auf den Einkauf (mehr dazu weiter unten).
Was gilt bei mehreren Teilzeitjobs?
Wer bei mehreren Arbeitgebern angestellt ist, kennt eine zusätzliche Hürde. Die BVG-Eintrittsschwelle gilt pro Arbeitgeber. Zählt jeder Job einzeln, bleiben einzelne Einkommen unversichert, obwohl die Summe hoch genug ist, um die Eintrittsschwelle zu überwinden. Dazu kommt, dass bei jedem Job ein Koordinationsabzug abgezogen werden kann. Da sehen wir am Beispiel von Mania.
Mania (42) arbeitet in drei Jobs. Zwei davon sind feste Stellen mit 50 und 30 %, dazu kommen 20 % im Stundenlohn. Ihre Pensionskasse in Zürich versichert nur die 50-Prozent-Stelle. Das Fremdeinkommen aus der 30-Prozent-Stelle wird bei ihr nicht berücksichtigt, und ihr Job im Stundenlohn liegt unter der Eintrittsschwelle. Zweimal wird bei Mania also ein Koordinationsabzug fällig. Das ist bitter.
Es gibt zwei Wege, je nach Situation.
- Mindestens ein Job liegt über der Schwelle. Frage, ob sich das zweite Einkommen in derselben Pensionskasse mitversichern lässt. Diese Möglichkeit besteht, sofern das Reglement deiner Pensionskasse dies vorsieht.
- Kein Job erreicht die Schwelle allein, die Summe aber schon. Zwei Jobs mit je 15’000 Franken liegen einzeln unter der Schwelle, zusammen mit 30’000 Franken aber darüber. Dann kannst du dich freiwillig bei der Auffangeinrichtung versichern. Deine Arbeitgeber müssen dazu Beiträge leisten.
Mania hat bei beiden Arbeitgebern einen proportionalen Koordinationsabzug verlangt, und sie hat ihn erreicht. Die Pensionskasse hat eine Offerte für eine neue Versicherungslösung erstellt. Für die 30-Prozent-Stelle betrugen die Mehrkosten des Arbeitgebers 51 Franken pro Monat, weil Mania neu mit dem proportionalen statt dem festen Abzug versichert wurde. Das ist wenig, weil es im kleinen Unternehmen nur um eine einzige Teilzeitstelle ging und sich bei den Vollzeitstellen durch den proportionalen Koordinationsabzug nichts ändert. Zusätzlich hat Mania ihr Pensum im Stundenlohn auf ein Einkommen über der Eintrittsschwelle erhöht, damit auch dort ein Mindestbeitrag fliesst. Ergänzend hat sie die Vorsorgelücke mit der Säule 3a und einem hohen Aktienanteil reduziert.
Mein Tipp dazu: Sprich das Thema mit deinem Chef an. Fairness und deine Leistung sind gute Argumente. Und die Frage «Bin ich dir nicht wert, das zu prüfen?» öffnet oft mehr Türen, als man denkt.
Was kann ich bei Teilzeit für meine Pensionskasse tun?
Du kannst mehr beeinflussen, als du denkst. Vier Schritte bringen am meisten.
- Reglement und Vorsorgeausweis prüfen. Schau nach, wie dein Arbeitgeber und deine Pensionskasse den Koordinationsabzug regeln. Gilt der feste Abzug, frage deinen Arbeitgeber, ob er einen reduzierten oder proportionalen Abzug anfragen kann. Mania hat das erreicht (siehe oben).
- Eine freiwillige Einzahlung in die Pensionskasse prüfen. Das kann ein Einkauf sein oder, falls deine Kasse es anbietet, eine höhere Sparvariante. Einen Einkauf machst du aus meiner Sicht erst einige Jahre vor der Pensionierung. Worauf du dabei achten musst, zeigt der Fachartikel «Checkliste Pensionskassen-Einkauf: Dein Ratgeber». Mit dem Klar-Check ermittelst du selbst, ob sich ein Einkauf für dich lohnt.
- Das Pensum erhöhen, wenn es möglich ist. Jeder Prozentpunkt mehr Pensum erhöht deinen versicherten Lohn, besonders bei einem festen Koordinationsabzug.
- Die Säule 3a weiter einzahlen. Sie ersetzt den Arbeitgeberanteil nicht, aber jeder Franken verkleinert die Lücke.
Für Selbständige ohne Pensionskasse ist das Thema Teilzeit und Koordinationsabzug nicht relevant, weil der Koordinationsabzug nur in der beruflichen Vorsorge zuschlägt. Selbständige ohne Pensionskasse können auch in Teilzeit hohe Einkommen erzielen und entsprechend für sich selber vorsorgen.
Niemand muss sich schuldig fühlen, weil er das Pensum für die Kinderbetreuung reduziert oder weil Teilzeit zu seinem Lebensmodell passt. Doch du entscheidest besser, wenn du die Folgen von Teilzeit in der Pensionskasse kennst. Der Arbeitgeberanteil und die Verzinsung darauf und auf deinem eigenen Beitrag fehlen, deine Rente fällt entsprechend tiefer aus. Bei einem festen Koordinationsabzug wirkt sich das überproportional aus, wie das Beispiel von Sabine zeigt.
ZusammenfassungTeilzeit Pensionskasse: wie gross ist deine Rentenlücke
Teilzeit in der Pensionskasse wirkt stärker als im Lohn, den du ausbezahlt bekommst. Bei einem fixen Koordinationsabzug schrumpft Sabines versicherter Lohn von 53’540 auf 5’540 Franken (Werte 2026), obwohl sie nur 60 % weniger arbeitet. Ihre Rente sinkt von knapp 2’000 auf rund 500 Franken im Monat. Bei einem proportionalen Koordinationsabzug bleiben über 950 Franken.
Die Säule 3a schliesst diese Lücke in der Regel nicht. Auch der Steuervorteil gleicht die fehlende Rente nicht aus. Bei mehreren Teilzeitjobs entscheidet zudem, ob mindestens ein Job über der Eintrittsschwelle liegt und ob das Reglement eine Mitversicherung zulässt.
Ich erlebe, dass die meisten Menschen in der Schweiz den Koordinationsabzug nicht verstehen. Darum prüfen sie nicht, was eine Reduktion des Pensums für ihre Rente bedeutet. Wer Betreuungsarbeit leistet, verdient keine Rentenlücke als Preis dafür. Die Entscheidung über das Pensum gelingt darum am besten, wenn beide Partner die Zahlen vorher kennen.

Mach den ersten Schritt zur finanziellen Unabhängigkeit
In einer Minute siehst du deine Vermögensentwicklung und dein Einkommen während der Rente.
Häufige Fragen zum Thema Teilzeit Pensionskasse
Ab welchem Lohn bin ich bei Teilzeit in der Pensionskasse versichert?
Du bist bei einem Arbeitgeber obligatorisch versichert, wenn dein Jahreslohn dort die BVG-Eintrittsschwelle übersteigt, unabhängig von deinem Pensum. Die aktuell gültige Eintrittsschwelle findest du in diesem Fachartikel.
Wie hoch ist der versicherte Lohn bei Teilzeit?
Der versicherte Lohn ist dein Jahreslohn abzüglich des Koordinationsabzugs. Bei einem festen Abzug sinkt er bei Teilzeit deutlich stärker als dein Lohn, ein Beispiel dazu zeigt der Abschnitt zum Koordinationsabzug oben.
Was ist der Unterschied zwischen festem und proportionalem Koordinationsabzug?
Beim festen Koordinationsabzug zieht die Pensionskasse unabhängig vom Pensum denselben Betrag vom Lohn ab. Beim proportionalen Abzug sinkt der Abzug proportional mit dem Pensum.
Wie finde ich heraus, welchen Koordinationsabzug meine Pensionskasse anwendet?
Auf deinem Vorsorgeausweis steht dein gemeldeter Jahreslohn und dein versicherter Lohn. Die Differenz ist der Koordinationsabzug. Gibt es keine Differenz, sieht dein Vorsorgeplan keinen Koordinationsabzug vor. Genaueres steht im Reglement deiner Pensionskasse, oder du fragst bei deinem Arbeitgeber nach.
Wie viel zahlt mein Arbeitgeber bei Teilzeit in die Pensionskasse ein?
Dein Arbeitgeber muss insgesamt für alle seine Arbeitnehmer mindestens die Hälfte der Beiträge übernehmen. Es gibt Arbeitgeber, die für jüngere Mitarbeitende einen geringeren Anteil übernehmen und dafür für ältere Mitarbeitende mehr Beitrag zahlen. Bei Teilzeit fällt der Arbeitgeberbeitrag im Verhältnis tiefer aus, bei einem festen Koordinationsabzug sogar überproportional.
Wie berechne ich meine Pensionskassenrente bei Teilzeit?
Deine Rente ergibt sich aus deinem Altersguthaben, multipliziert mit dem Umwandlungssatz. Bei dauerhafter Teilzeit fällt das Altersguthaben tiefer aus; die Berechnung zeigt dir dieser Fachartikel.
Kann ich mich bei Teilzeit in die Pensionskasse einkaufen?
Ja, wenn dein Vorsorgeausweis ein Einkaufspotenzial ausweist. Worauf du dabei achten musst, zeigt der Fachartikel «Checkliste Pensionskassen-Einkauf: Dein Ratgeber».
Wie wirkt sich der Mutterschaftsurlaub auf die Pensionskasse aus?
Viele Pensionskassen regeln im Reglement, dass dein Versicherungsschutz und die Beiträge während des Mutterschaftsurlaubs unverändert weiterlaufen. Frage deshalb früh bei deinem Arbeitgeber oder deiner Pensionskasse nach, besonders wenn du danach dein Pensum reduzierst.
Disclaimer
Der Inhalt dieses Artikels dient ausschliesslich zu Weiterbildungszwecken. Er stellt keine Anlageberatung, Finanzempfehlungen oder Werbematerial dar.
Wir haben für die Erstellung der Inhalte dieses Artikels grosse Sorgfalt angewendet. Fehler können wir trotzdem nicht ausschliessen und können keine Gewähr für inhaltliche Korrektheit, Aktualität des Inhalts und Vollständigkeit bieten. Der Artikel ersetzt keine steuerliche Beratung. Wir bieten keine Anlage- oder Steuerberatung an und empfehlen Steuerfragen in jedem Fall mit einem Steuerexperten und/oder der zuständigen kantonalen Steuerverwaltung abzuklären. Jegliche Haftung wird abgelehnt. Kapitalanlagen sind mit Risiken verbunden, die im schlimmsten Fall zum Verlust des eingesetzten Kapitals führen können.
Last update: 04.10.2026 21:18


