
Daniela fragt sich, ob ein ETF-Sparplan Schweiz ab 45 nicht längst zu spät kommt. Nein, entscheidend ist die Reihenfolge; erst kommen die Säule 3a und allenfalls die Pensionskasse, dann der Sparplan. Erfahre, in welcher Reihenfolge du investierst und wie du den Sparplan auf Autopilot stellst.
Was ist ein ETF-Sparplan und wie funktioniert er?
Ein ETF-Sparplan investiert in regelmässigen Abständen einen festen Betrag in einen ETF, also einen börsengehandelten Indexfonds. Du legst einmal fest, wie viel du einzahlst und wie oft. Danach läuft der Plan von allein, ohne dass du jeden Monat neu entscheiden musst.
Wie das konkret aussieht, hängt vom Anbieter ab. Bei einem Robo-Advisor wie finpension richtest du den Sparplan über einen Dauerauftrag ein; dein Geld wandert regelmässig aufs Anlagekonto und wird von dort aus automatisch durch den Robo-Advisor investiert. Beim Online-Broker Swissquote wählst du den Ausführungstermin selbst; möglich sind täglich, wöchentlich, zweimal im Monat oder monatlich. Bei Ausführung wird das Geld von deinem Trading-Konto abgebucht.
Der Betrag bleibt gleich, die Kurse nicht. Ist der ETF günstig, kaufst du für dein Geld mehr Anteile; ist er teuer, entsprechend weniger. Du musst also nicht dem Börsenkurs hinterherschauen.
Rechtlich gehört ein ETF-Sparplan zur freien Vorsorge. Du zahlst ihn aus versteuertem Geld und hast keinen Steuerabzug wie bei der Säule 3a. Dafür bist du bei Betrag, Zeitpunkt und Auszahlung frei.
Unser Tipp:
👉 Setze auf monatliche Sparpläne, die Ende Monat nach dem Lohnlauf ausgeführt werden. Dann ist das Geld investiert, bevor du es im Alltag ausgibst.
Lohnt sich ein ETF-Sparplan ab 45 noch?
Ja, sofern die Reihenfolge stimmt. Bis zur Pensionierung bleiben dir mit 45 noch rund 20 Jahre. Das ist ein langer Horizont für Geld, das du nicht morgen brauchst.
In der Anlegerstudie der Hochschule Luzern sind 59 Prozent der ETF-Anleger jünger als 45 Jahre. Mit 45 gehörst du also eher zur Minderheit. Das heisst nicht, dass es für dich zu spät ist; es zeigt nur, dass dich bisher kaum jemand abgeholt hat.
Der Sparplan ersetzt aber weder die Säule 3a noch die Pensionskasse. Er ist ein Baustein, der hinter diesen beiden Töpfen kommt. Genau darum geht es im nächsten Abschnitt.
In welcher Reihenfolge investiere ich: 3a, PK-Einkauf oder Sparplan?
Ich empfehle eine feste Reihenfolge. Am Anfang steht das Fundament. Wer keinen Notgroschen hat oder noch Konsumschulden abzahlt, muss über den Rest gar nicht nachdenken. Danach gilt Folgendes.
- Säule 3a bis zum Maximalbetrag des Jahres einzahlen. Den aktuellen Betrag findest du im Fachartikel «Säule 3a Maximalbetrag 2027 und 2026: alle Infos».
- Nachzahlung prüfen. Seit dem 1. Januar 2025 kannst du laut Bundesrat fehlende 3a-Beiträge nachzahlen, und zwar für Lücken ab dem Jahr 2025. Wie das funktioniert, steht im Fachartikel «Säule 3a nachzahlen: So schliesst du Lücken richtig». Der Steuerabzug ist wie ein zusätzlicher «Rendite-Turbo», den ein ETF-Sparplan in der freien Vorsorge nicht hat.
- Pensionskasse prüfen. Je nach Alter und Lücke lohnt sich ein PK-Einkauf. Beachte, dass nach einem Einkauf der Kapitalbezug drei Jahre gesperrt ist (Art. 79b BVG).
- ETF-Sparplan starten. Was danach an Mitteln übrig bleibt, fliesst regelmässig in den Sparplan.
Die 3a steht vor dem Sparplan, weil sie dein persönliches Konto ist. Du wählst Anbieter, Strategie und Einzahlungsbetrag selbst; in der Pensionskasse entscheidet dagegen das Anlageteam, wie dein Geld risikoreich investiert wird.
SChauen wir uns die drei Töpfe im Überblick an.
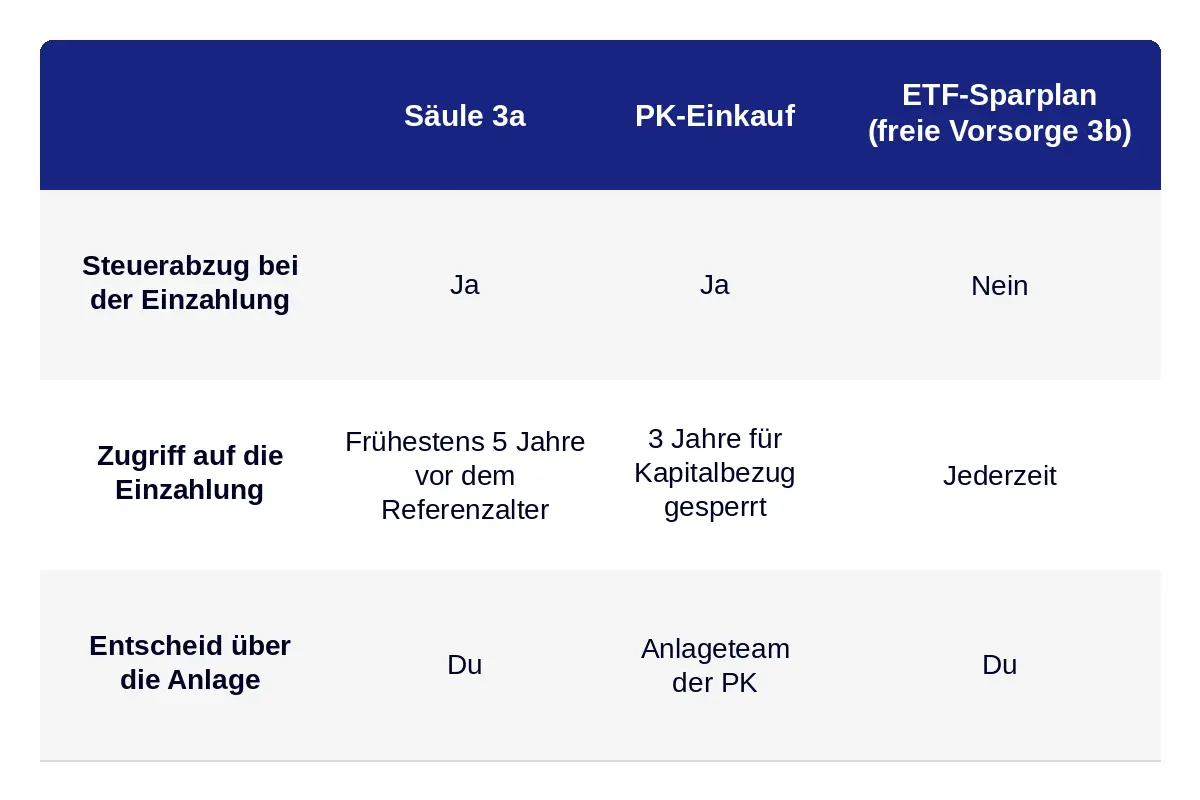
Beim Sparplan zahlst du aus versteuertem Geld ein. Die Erträge sind steuerbar; dazu gehören Dividenden, und das gesamte Reinvermögen unterliegt der Vermögenssteuer. Kursgewinne auf Privatvermögen bleiben dagegen steuerfrei.
Der Steuerabzug erklärt, warum die 3a vorne steht. Jeder Franken, den du bis zum Maximalbetrag einzahlst, senkt dein steuerbares Einkommen; je höher dein Grenzsteuersatz, desto mehr sparst du. Beim Sparplan gibt es diesen Abzug nicht. Wie sich Steuerersparnis und Rendite gegeneinander rechnen, zeigt der Fachartikel «Lohnt sich Säule 3a – oder besser ein ETF?».
Mehr zur freien Vorsorge liest du im Fachartikel «In Säule 3b anlegen: Selbstbestimmt fürs Leben später handeln».
Daniela aus Bern zeigt, wie das im Alltag aussieht. Sie hat einige Jahre wegen der Kindererziehung Teilzeit gearbeitet; darum klafft bei ihr eine Vorsorgelücke. Die Säule 3a zahlt sie jedes Jahr bis zum Maximalbetrag ein, Lücken zum Nachzahlen hat sie keine. Für einen PK-Einkauf ist es ihr noch zu früh. Sie kann 300 Franken pro Monat zur Seite legen und entscheidet sich für den ETF-Sparplan, um ihre Vorsorgelücke zu verkleinern.
Häufiges Missverständnis: Die Säule 3a reicht schon.
Viele meinen, die Säule 3a genügt als Vorsorge fürs Alter. Das stimmt nur bei einer sehr guten Pensionskasse und ohne Lücken in deiner Vorsorge. Hast du eine solche Lücke, verkleinerst du sie mit einem ETF-Sparplan günstig und auf Autopilot.
Lohnt sich der Sparplan, wenn ich nur monatlich etwas sparen kann?
Ja, gerade dann. Viele Menschen haben keine grosse Summe auf der Seite, die sie auf einmal investieren können. Sie haben dafür jeden Monat einen kleinen Betrag übrig.
Hier setzt der Sparplan an. Er läuft auf Autopilot, du musst nicht mehr entscheiden und nicht auf den richtigen Zeitpunkt warten. Ein ETF-Sparplan Schweiz ab 45 muss darum nicht gross sein; 300 Franken im Monat wie bei Daniela sind ein realistischer Anfang. Wichtiger als die Höhe ist, dass du dranbleibst.
Auch ein schwankendes Einkommen ist kein Hindernis. Setze den monatlichen Betrag tiefer an, sodass du ihn auch in schwachen Monaten leisten kannst. Am Jahresende prüfst du dann, ob du noch eine Zusatzzahlung einlegen kannst.
Robo-Advisor oder Online-Broker: Wo richte ich meinen Sparplan ein?
Beide Wege führen zum Ziel; sie unterscheiden sich vor allem bei Aufwand und Kontrolle. Für mich spielt der Anbieter eine kleinere Rolle als die Tatsache, dass du überhaupt startest.
Ein Robo-Advisor wählt entsprechend deinem gewählten Risikoprofil die ETFs für dich aus und gleicht dein Portfolio automatisch an (Rebalancing). Bei finpension Invest setzt das System auf passive ETF-Strategien; mehr dazu im Fachartikel «finpension Invest Erfahrungen 2026: Review und Test». Bei findependent prüft das System die Gewichtung der Anlageklassen wöchentlich und gleicht sie bei Bedarf an; Details stehen im Fachartikel «findependent Erfahrungen und Review 2026».

Sponsored
Jetzt von 25 Franken Willkommensbonus profitieren
Profitiere von tiefsten Kosten für die Vermögensverwaltung bei einem unabhängigen Profi. Nutze bei der Registrierung den Code SMLUTQ für deine Gebührengutschrift. Diese bekommst du als finpension Neukunde, wenn du innerhalb von 12 Monaten mindestens 1’000 Franken einzahlst.
Ein Online-Broker kauft, was du bestimmst. Das Gleichgewicht deiner Anlagen prüfst du selbst. Dafür hast du freie Hand bei der Auswahl. Swissquote lässt dich die Frequenz des Sparplans wählen (siehe oben), und Neon wirbt mit Sparplänen ohne Handelsgebühr beim Kauf ausgewählter ETFs. Schau bei beiden auf die Kosten beim Verkauf und auf die aktuellen Bedingungen.
Unser Tipp:
👉 Wer sich nicht um das Rebalancing kümmern will, fährt mit einem Robo-Advisor bequemer. Wer gern selbst auswählt, nimmt einen Broker.
Wie richte ich einen ETF-Sparplan in vier Schritten ein?
- Betrag und Fundament klären. Lege fest, wie viel du monatlich einzahlen kannst, und prüfe, ob dein Notgroschen steht und keine Konsumschulden offen sind.
- Anbieter wählen und Konto eröffnen. Robo-Advisor oder Broker, siehe vorheriger Abschnitt. Wie die Kontoeröffnung abläuft, zeigt der Fachartikel «In ETF investieren: So geht’s».
- Sparplan oder Dauerauftrag einrichten. Ich lege den Dauerauftrag vom Privatkonto aufs Anlagekonto auf Ende Monat, nach dem Lohnlauf. Meine Pläne lasse ich freitags ausführen. Das ist meine persönliche Routine, kein Börsentrick.
- Einmal im Jahr prüfen. Passt der Betrag noch? Bleibt am Jahresende etwas übrig, lohnt sich eine Zusatzzahlung.
Danach läuft der Plan. Wunderbar, oder?
100 Franken Trading Credits für dein Swissquote Konto sichern
Swissquote ist die grösste Digitalbank der Schweiz. Nutze als Neukunde bei der Kontoeröffnung den Code MKT_SMOLIO und profitiere von 100 Franken Trading Credits ab 1000 Franken Einzahlung. Egal ob du Depot, ETF-Sparplan oder Swissquote 3a Easy eröffnest.
Für wen passt ein ETF-Sparplan ab 45 nicht oder nur eingeschränkt?
Ohne Notgroschen startest du besser noch nicht. Bau zuerst eine Reserve auf, sonst musst du bei der nächsten unerwarteten Rechnung deine ETF-Anteile verkaufen, womöglich zu einem schlechten Zeitpunkt. Wie hoch die Reserve sein sollte, berechnest du mit dem Notgroschen-Rechner.
Konsumschulden zahlst du ebenfalls zuerst ab. Kreditkarten- und Kleinkreditzinsen sind in der Regel höher als die durchschnittliche Rendite am Aktienmarkt. Dazu musst du Schulden sicher zurückzahlen, während die Rendite an der Börse unsicher bleibt.
Ein unsicheres Einkommen ist dagegen kein Ausschlussgrund. Wie oben beschrieben, setzt du den Betrag tiefer an und prüfst am Jahresende, ob eine Zusatzzahlung drin liegt.
Was mache ich, wenn die Kurse fallen?
Weitermachen. Der Sparplan ist wie das Duracell-Häschen; er trommelt einfach weiter, egal was an der Börse passiert.
Viele meinen, sie müssten den Aktienmarkt dauernd im Auge behalten. Das müssen sie nicht. Fallen die Kurse, kaufst du mit deinem festen Betrag mehr Anteile; steigen sie, kaufst du weniger. Du musst nichts tun und nichts entscheiden.
Warum Durchhalten wichtiger ist als der perfekte Zeitpunkt, erfährst du im Fachartikel «Jetzt kaufen oder warten? Time beats Timing».

Smart anlegen mit ETFs: In sieben Schritten zum passenden ETF
Das E-Book erklärt dir Exchange Traded Funds und zeigt dir in sieben Schritten, wie du den passenden ETF findest. Dazu benennen wir typische Fehler und konkrete Tipps, wie du sie vermeidest.
Zusammenfassung: ETF-Sparplan Schweiz ab 45
Der ETF-Sparplan Schweiz ab 45 lohnt sich, wenn du die Reihenfolge einhältst. Zuerst kommt das Fundament mit Notgroschen und ohne Konsumschulden. Dann füllst du die Säule 3a bis zum Maximalbetrag, prüfst die Nachzahlung für Lücken ab 2025 und je nach Alter einen PK-Einkauf. Erst dann kommt der Sparplan.
Für mich ist er die günstige Lösung auf Autopilot. Du brauchst keine grosse Summe, sondern einen Betrag, den du jeden Monat entbehren kannst.
Die Säule 3a allein reicht nur bei einer sehr guten Pensionskasse und ohne Lücken. Für alle anderen verkleinert der ETF-Sparplan einen Teil der Lücke; mit 45 Jahren hast du dafür noch rund 20 Jahre Zeit.

Mach den ersten Schritt zur finanziellen Unabhängigkeit
In einer Minute siehst du deine Vermögensentwicklung und dein Einkommen während der Rente.
Häufige Fragen zum ETF-Sparplan ab 45
Was ist ein ETF-Sparplan?
Ein ETF-Sparplan kauft in regelmässigen Abständen für einen festen Betrag Anteile an einem ETF, also einem börsengehandelten Indexfonds. Einmal eingerichtet läuft er automatisch.
Wie viel sollte ich monatlich in einen ETF-Sparplan einzahlen?
Wähle einen Betrag, den du jeden Monat entbehren kannst. 300 Franken pro Monat wie bei Daniela sind ein realistischer Anfang; wichtiger als die Höhe ist, dass du dranbleibst.
Lohnt sich ein ETF-Sparplan mit 50?
Ja, sofern du zuerst Notgroschen, Säule 3a und allenfalls den PK-Einkauf geregelt hast. Bis zur Pensionierung bleiben dir mit 50 noch rund 15 Jahre.
Was ist besser, Säule 3a oder ETF-Sparplan?
Zuerst kommt die Säule 3a bis zum Maximalbetrag, weil du die Einzahlung von den Steuern abziehst. Der ETF-Sparplan folgt danach; dafür kommst du jederzeit an dein Geld.
Ist ein ETF-Sparplan Säule 3b?
Ja, ein ETF-Sparplan ausserhalb der Säule 3a gehört zur freien Vorsorge. Du zahlst ihn aus versteuertem Geld und bist bei Betrag, Zeitpunkt und Auszahlung frei.
Kann ich einen ETF-Sparplan jederzeit pausieren?
Ja, du kannst den Sparplan jederzeit pausieren. Die Anteile, die du bereits gekauft hast, bleiben in deinem Depot.
Was passiert mit meinem ETF-Sparplan, wenn die Kurse fallen?
Er läuft weiter. Mit deinem festen Betrag kaufst du bei tieferen Kursen mehr Anteile.
Welcher Anbieter eignet sich für einen ETF-Sparplan in der Schweiz?
Das hängt davon ab, ob du dich selbst ums Rebalancing kümmern willst. Robo-Advisors wie finpension Invest oder findependent erledigen es automatisch; bei Online-Brokern wie Swissquote oder Neon wählst du die ETFs selbst.
Wie werden ETF-Sparpläne in der Schweiz besteuert?
Erträge wie Dividenden sind steuerbar, und das gesamte Vermögen unterliegt der Vermögenssteuer. Kursgewinne auf Privatvermögen bleiben steuerfrei.
Was ist der Unterschied zwischen einem Robo-Advisor und einem Online-Broker?
Ein Robo-Advisor wählt die ETFs nach deinem Risikoprofil und gleicht dein Portfolio automatisch an. Ein Online-Broker kauft, was du bestimmst; das Gleichgewicht deiner Anlagen prüfst du selbst.
Disclaimer
Der Inhalt dieses Artikels dient ausschliesslich zu Weiterbildungszwecken. Er stellt keine Anlageberatung, Finanzempfehlungen oder Werbematerial dar.
Wir haben für die Erstellung der Inhalte dieses Artikels grosse Sorgfalt angewendet. Fehler können wir trotzdem nicht ausschliessen und können keine Gewähr für inhaltliche Korrektheit, Aktualität des Inhalts und Vollständigkeit bieten. Der Artikel ersetzt keine steuerliche Beratung. Wir bieten keine Anlage- oder Steuerberatung an und empfehlen Steuerfragen in jedem Fall mit einem Steuerexperten und/oder der zuständigen kantonalen Steuerverwaltung abzuklären. Jegliche Haftung wird abgelehnt. Kapitalanlagen sind mit Risiken verbunden, die im schlimmsten Fall zum Verlust des eingesetzten Kapitals führen können.
Hinweis
Wir sind dir dankbar, wenn du bei einer Kontoeröffnung unseren Code nutzt. Wir erhalten dann eine kleine Vergütung. Für dich wird es dadurch nicht teurer und wir können die Kosten für den Betrieb der Plattform decken. Wir freuen uns auch, wenn du uns einen Kaffee spendierst ☕️.
Last update: 10.10.2026 14:50


