

Dieses findependent 3a Review zeigt, dass die neue Säule 3a bei den Kosten Peak ist. Mit einer All-in-Fee von 0.29 % ist sie eines der günstigsten Angebote im Markt; dazu zwei Vorbehalte. Finde heraus, wie das Produkt aufgebaut ist und für wen sich der Start lohnt.
Alina aus Bern ist 38 und zahlt seit zehn Jahren jedes Jahr den Maximalbetrag in ihre Säule 3a ein. Sie hat ihr Geld in Aktien angelegt, und ihr Guthaben liegt heute bei rund 100’000 Franken. Ihr Anbieter verlangt 0.43 % pro Jahr, und sie hat sich nie gefragt, ob das viel ist. Dann liest sie von einer neuen Lösung, die nur 0.29 % kostet und die Fondskosten schon enthält. Lohnt sich ein Wechsel für Alina?
Was ist die findependent 3a und wer steckt dahinter?
Die findependent 3a ist die neue Vorsorgelösung von findependent. Das Fintech wurde 2019 gegründet und verwaltet mittlerweile über 600 Millionen Franken für mehr als 30’000 Kunden. Das Team zählt rund 10 Mitarbeitende. Mehr zum bisherigen Angebot findest du im Fachartikel «findependent Erfahrungen und Review 2026».
Die findependent 3a ist seit dem 19. Oktober 2026 am Markt. 🚀 Du eröffnest sie direkt in der findependent App. Eine Web-Version gibt es noch nicht; laut findependent soll sie 2027 kommen. Aktuell bietet findependent die Lösung nicht für Menschen mit Wohnsitz im Ausland an.

Warum expandiert findependent in die Säule 3a?
Die Logik dahinter ist einfach. Die meisten Menschen füllen zuerst ihre Säule 3a, bevor allfällig verbleibendes Geld in einen ETF-Sparplan fliesst. Wer heute findependent für die freie Vorsorge nutzt, wird morgen auch für die 3a schauen, ob findependent etwas anbietet. Das ist klassische Kundenbindung und Markterweiterung in einem Schritt.
Dazu kommt die Skalierungslogik. Mit 600 Millionen Franken verwaltetem Vermögen steht findependent nach eigenen Aussagen kurz davor, die Gewinnschwelle zu erreichen. Je mehr Kapital zu findependent fliesst, desto besser verteilen sich die Fixkosten. Der Topf der Säule 3a Gelder in der Schweiz ist enorm. Da wundert es nicht, dass findependent ihn adressieren will. 🎯
Wie funktioniert die findependent 3a?
Dein Geld liegt in der findependent 3a Vorsorgestiftung. Sie ist rechtlich von der findependent AG getrennt und hat ihren Sitz im Kanton Aargau. findependent selbst ist ein kontoführendes Wertpapierhaus; die Eidgenössische Finanzmarktaufsicht (FINMA) hat die Bewilligung im Februar 2026 erteilt.
- Du kannst ab 1 Franken anlegen.
- Die Eröffnung kostet nichts. Die Gebühr fällt nur auf dein investiertes Vermögen an. Einzahlungen kannst du pausieren; für das bereits investierte Geld zahlst du wie bei anderen Anbietern weiterhin Gebühren.
- Gehandelt wird an einem wöchentlichen Handelstag.
- Die ZKB ist Depotbank und hält die Indexfonds als Sondervermögen.
- Das Kontoguthaben von rund 1 % deines Vermögens liegt bei der Hypothekarbank Lenzburg.
- Alle Indexfonds werden in Franken gezeichnet. Darum fallen keine Wechselkurszuschläge an, und Stempel- oder Börsenabgaben gibt es ebenfalls nicht.
- Du kannst bis zu fünf 3a Portfolios führen.
Für das Steuerjahr 2026 muss deine Einzahlung bis zum 29. Dezember 2026 eingehen, damit sie noch im Jahr verbucht wird. Die App zeigt dir den Betrag, der bis zum gesetzlichen Maximum noch fehlt, und überweist zu viel Einbezahltes automatisch zurück. Einzahlungen bei anderen Anbietern im selben Jahr sieht die App nicht; die rechnest du selbst dagegen.
Auch rückwirkende Nachzahlungen für das Jahr 2025 sind bei der findependent 3a möglich. Du meldest die Nachzahlung direkt in der App an. Dort zeigt dir findependent, worauf du achten musst, und berechnet dir den Nachzahlungsbetrag. Die allgemeinen Regeln erklärt der Fachartikel «Säule 3a nachzahlen: So schliesst du Lücken richtig».
Vorerst gibt es nur Wertschriftenlösungen und keine klassischen 3a-Konten mit Zins. Wer Geld ohne Anlagerisiko parkieren will, findet hier also keine Lösung. 💡
Deine bestehende 3a überträgst du direkt in der App. Unter «Einzahlen» erstellst du den Transferauftrag. findependent druckt das Formular aus und schickt es dir nach Hause, weil Vorsorgestiftungen es schriftlich verlangen. Du unterschreibst es und sendest es an deine bisherige Vorsorgeeinrichtung. Der Transfer kostet bei findependent nichts.
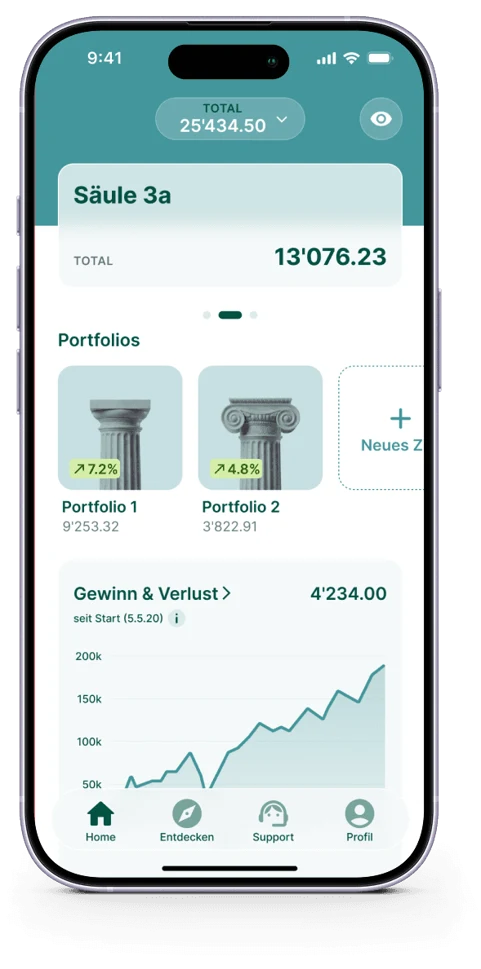
Gebührenfrei 2’000 Franken in der Säule 3a anlegen
Die Säule 3a von findependent ist mit 0.29 % jährlicher Verwaltungsgebühr eines der günstigsten Indexfonds-Angebote am Markt.
Wende bei der Registrierung den Code Smolio3a an, und findependent schenkt dir auf den ersten 2’000 Franken die Gebühren. So sparst du bis zur Pensionierung bis zu 250 Franken.
Welche Anlagelösungen bietet die findependent 3a?
findependent bietet fünf Anlagelösungen von Vorsichtig über Bedacht, Ausgeglichen und Mutig bis Risikofreudig. Der Aktienanteil steigt dabei von 20 auf 99 %. Zusätzlich wählst du einen von drei Anlagefokussen (Standard, Global, Schweiz). Der Fokus legt fest, wie viel Schweiz im Aktienteil steckt: bei Global 10 %, bei Standard 40 % und bei Schweiz 80 %. Das sind keine 15 Produkte, sondern 5 Risikostufen mit einem Schweiz-Regler. Wer selbst bauen will, stellt sich eine eigene Anlagelösung aus 33 Indexfonds zusammen. Die fünf Lösungen heissen gleich wie bei findependent Invest, der ETF-Lösung für die freie Vorsorge, und haben dieselben Aktienquoten. Umgesetzt werden sie dort mit ETFs, in der 3a mit IPF-Fonds (IPF steht für Institutional Pension Fund, also Fonds für professionelle Anleger in der Vorsorge).
| Anlagelösung | Aktien | Anleihen | Immobilien Schweiz | Gold |
|---|---|---|---|---|
| Vorsichtig | 20 % | 59 % | 10 % | 10 % |
| Bedacht | 40 % | 44 % | 10 % | 5 % |
| Ausgeglichen | 60 % | 29 % | 10 % | 0 % |
| Mutig | 80 % | 9 % | 10 % | 0 % |
| Risikofreudig | 99 % | 0 % | 0 % | 0 % |
Diese Aufteilung gilt für alle drei Anlagefokusse. Rund 1 % bleibt immer als Liquidität auf dem Konto. Alle fünf Lösungen haben dieselben Anteile für Aktien, Anleihen, Immobilien und Gold, und der Fokus ändert nur den Schweizer Anteil (10, 40 oder 80 %). Wie viel Schweiz das im Gesamtvermögen ausmacht, zeigt die Tabelle im Abschnitt zum Home Bias weiter unten.
Die Basis für die Anlagelösungen bilden institutionelle Indexfonds von Swisscanto. Die N-Klassen haben eine TER von 0.00 %; die Kosten sind in der All-in-Fee eingeschlossen. Für Japan, die USA, die Welt ohne Schweiz und Small Caps Welt ohne Schweiz setzt findependent auf IPF-Fonds. Diese Fonds stehen nur steuerbefreiten Vorsorgeeinrichtungen offen und sind auf die Quellensteuer optimiert. Das senkt die Quellensteuer auf Dividenden im Fonds.
Diese Swisscanto-Indexfonds nutzen auch andere Anbieter. Das Alleinstellungsmerkmal der findependent 3a ist der Preis. Mit einem sehr attraktiven Kampfangebot will sich findependent im 3a-Markt etablieren. Bei einem Indexprodukt entscheiden eben die Kosten. 🧩
Alle Fonds werden in Schweizer Franken gehandelt. Deshalb entfällt der Währungsspread, der sonst beim Tausch anfällt, bevor die Fonds gekauft werden. Das Währungsrisiko der Anlagen bleibt, denn die Fonds für die USA oder Japan investieren in Dollar und Yen. Alle Fonds sind thesaurierend, Erträge fliessen also direkt zurück ins Vermögen.
Ein Nachteil ist die Übertragung beim Bezug. Die IPF-Fonds lassen sich nicht ins private, freie Vermögen übertragen; das geht nur mit ETFs. Doch ETFs unterliegen beim Kauf der Stempelsteuer und sind in einigen Ländern bei der Rückforderung der Quellensteuer benachteiligt. Daher ist die Wahl von IPFs aus meiner Sicht die bessere Wahl.
Etwas kritisch sehe ich den sogenannten «Home Bias». Alle Anlagefokusse gewichten die Schweiz deutlich über, selbst Global mit 10 % im Aktienteil. Der Schweizer Aktienmarkt macht im MSCI World weniger als 2.3 % aus (Factsheet, Stand 30. September 2026). findependent 3a ist damit unter den 3a Anbietern nicht allein, auch andere gewichten die Schweiz deutlich stärker, als der Schweizer Bedeutung am Weltaktienmarkt entspricht. Den meisten Anlegern dürfte das bei einer «Global»-Strategie aber nicht bewusst sein. Dazu kommen Schweizer Immobilienfonds und Anleihen in Franken. Bei der Lösung Ausgeglichen liegen deshalb insgesamt rund 43 % des Vermögens in der Schweiz, wenn du den Fokus Global wählst, rund 61 % bei Standard und rund 88 % beim Fokus Schweiz. Die Tabelle zeigt es für alle fünf Lösungen: Selbst mit dem Fokus Global liegen bei Vorsichtig rund 72 % in der Schweiz, weil Anleihen und Immobilienfonds fast nur auf Schweizer Franken lauten. Das senkt zwar das Währungsrisiko, macht dich aber vom Risiko im Heimmarkt abhängig.
| Schweiz-Anteil am Gesamtvermögen | Fokus Global | Fokus Standard | Fokus Schweiz |
|---|---|---|---|
| Vorsichtig (20 % Aktien) | 72 % | 78 % | 86 % |
| Bedacht (40 % Aktien) | 57 % | 69 % | 87 % |
| Ausgeglichen (60 % Aktien) | 43 % | 61 % | 88 % |
| Mutig (80 % Aktien) | 24 % | 48 % | 84 % |
| Risikofreudig (99 % Aktien) | 11 % | 41 % | 80 % |
Gerechnet sind Schweizer Aktien, Schweizer Immobilienfonds, Anleihen in Franken und das Konto mit rund 1 % Liquidität (eigene Berechnung auf Basis der Titelliste von findependent, gerundet).
Bei der eigenen Anlagelösung steht dir ein Universum von 33 Fonds zur Verfügung: 18 Aktienfonds, 10 Anleihenfonds, 4 Immobilienfonds und ein Goldfonds. In deiner individuellen findependent 3a Anlagelösung wählst du die Gewichte selbst und findest zusätzliche Regionen wie Kanada, den Pazifikraum ohne Japan oder Small Caps Welt sowie Anleihen in Dollar und Euro. Kryptowährungen wie Bitcoin gehören nicht dazu.
Die wichtigsten Merkmale der findependent 3a im Überblick, Stand November 2026.
| Kriterium | findependent 3a |
|---|---|
| Anlageprodukte | Institutionelle Swisscanto-Indexfonds, teils IPF-Fonds |
| Anlagelösungen | 5 Lösungen von Vorsichtig bis Risikofreudig, 20 bis 99 % Aktien |
| Anlagefokus | Standard, Schweiz oder Global |
| Eigene Anlagelösung | Ja, aus 33 Indexfonds (18 Aktien, 10 Anleihen, 4 Immobilien, 1 Gold) |
| Ertragsverwendung | Thesaurierend |
| Kosten | 0.29 % All-in-Fee pro Jahr inklusive TER |
| Einzahlung und Transfer | Kostenfrei |
| Portfolios pro Person | Bis zu 5 |
| Mindestanlage | Ab 1 Franken |
| Handelstag | Wöchentlich |
| Vorsorgestiftung | findependent 3a Vorsorgestiftung, Kanton Aargau |
| Depotbank | ZKB |
| Kontoguthaben | Hypothekarbank Lenzburg |
| 3a-Konto mit Zins | Nein, vorerst nur Wertschriftenlösungen |
| Zugang | findependent App |
| Am Markt seit | 19. Oktober 2026 |
Kann ich bei findependent 3a in Bitcoin investieren?
Kryptowährungen wie Bitcoin findest du bei der findependent 3a nicht, auch nicht in der eigenen Anlagelösung. Dafür gibt es aus meiner Sicht zwei nachvollziehbare Gründe, die ich mit findependent besprochen habe.
Der erste Grund ist technisch. Es gibt keinen Swisscanto-Indexfonds auf Kryptowährungen. Man müsste sie über ein börsengehandeltes Produkt (ETP) abdecken, und das würde den Aufbau verkomplizieren. Es würde auch die Aussage zur TER von 0.00 % verwässern, weil Fonds, die in andere Produkte investieren, nicht kostenlos sind. findependent plant vorerst keine Änderung.
Der zweite Grund ist steuerlich. Bitcoin lebt fast ausschliesslich vom Kapitalgewinn und wirft keinen laufenden Ertrag ab. In der gebundenen Vorsorge zahlst du bei der Auszahlung Steuern auf dem ganzen Kapital, also auch auf dem Gewinn (mehr dazu im Fachartikel «Kapitalauszahlungssteuer»). Im freien Vermögen sind private Kapitalgewinne dagegen steuerfrei. Wer Kryptowährungen halten will, tut das deshalb besser im freien Vermögen oder direkt in einer eigenen Wallet. Mein Fazit: Der Verzicht ist für mich kein Mangel, ich weise aber darauf hin, falls du Krypto in der Vorsorge haben willst. 🪙
Wie günstig ist die findependent 3a im Vergleich?
Bei den Kosten ist die findependent 3a echt Peak. Sie verlangt dauerhaft 0.29 % pro Jahr, und darin stecken die Fondskosten schon drin. Einzahlungen und ordentliche Bezüge sind gratis; dazu zählen die Pensionierung, der Transfer zu einem anderen Anbieter und der Todesfall. Bei ausserordentlichen Bezügen wie Selbstständigkeit, Wohneigentum oder Auswanderung gilt die Gebührenordnung von findependent: Ein Kapitalbezug für die Selbstständigkeit kostet 750 Franken pro Fall, ein Wohneigentumsvorbezug und eine Verpfändung je 500 Franken und ein Kapitalbezug mit Wohnsitz im Ausland 750 Franken.
Die Tabelle zeigt, was die Verwaltung pro Jahr bei einem Guthaben von 10’000, 50’000 und 100’000 Franken kostet. So siehst du, wie stark sich der Unterschied von wenigen Hundertstelprozenten mit der Höhe deines Guthabens auswirkt.
| Anbieter | Gebühr pro Jahr | bei 10’000 Franken | bei 50’000 Franken | bei 100’000 Franken |
|---|---|---|---|---|
| findependent 3a | 0.29 % | 29 Franken | 145 Franken | 290 Franken |
| finpension | 0.39 % | 39 Franken | 195 Franken | 390 Franken |
| VIAC | maximal 0.40 % | bis 40 Franken | bis 200 Franken | bis 400 Franken |
| frankly | 0.43 % | 43 Franken | 215 Franken | 430 Franken |
Die Werte stammen aus den Angaben der Anbieter, Stand November 2026. Bei VIAC beschränkt der Gebührencap die effektive Verwaltungsgebühr auf maximal 0.40 %; die Beträge sind deshalb Höchstwerte.
Alina spart bei einem Guthaben von 100’000 Franken gegenüber ihrem aktuellen Anbieter (0.43 %) im ersten Jahr 140 Franken. Zahlt sie weiterhin jedes Jahr 7’000 Franken ein (jeweils zu Jahresbeginn) und wächst die Anlage mit 6 % pro Jahr, wächst dieser Gebührenvorteil dank Zinseszins über 20 Jahre auf rund 12’200 Franken. Der Zeithorizont macht den Unterschied. Das zeigt sich auch bei einem Start ohne Guthaben. Nimm jemanden, der heute startet und 20 Jahre lang jedes Jahr 7’000 Franken (zu Jahresbeginn) einzahlt. Wächst die Anlage mit 7 % pro Jahr, liegt das Endguthaben bei findependent rund 3’500 Franken höher als bei einem Anbieter mit Gebühren von 0.39 % und rund 4’900 Franken höher als bei Gebühren von 0.43 %. 📈
Unser Tipp: Kosten über 20 Jahre
👉 Rechne mit deinem eigenen Guthaben nach. 0.10 Prozentpunkte klingen klein, summieren sich über 20 Jahre aber auf mehrere Tausend Franken.
Wie sich Kosten bei Fonds zusammensetzen, erklärt der Fachartikel «Kosten ETF vs Indexfonds». Die Anbieter im Vergleich findest du in drei Reviews. Das sind der Fachartikel «finpension 3a Erfahrungen und Review 2026», der Fachartikel «frankly 3a Erfahrungen: Review 2026» und der Fachartikel «VIAC Säule 3a Gebühren: tief, tiefer, VIAC?». Ob sich eine 3a mit Wertschriften gegenüber einem ETF überhaupt lohnt, beantwortet der Fachartikel «Lohnt sich Säule 3a – oder besser ein ETF?».

Wie nutzt du den Code Smolio3a für die findependent 3a?
Mit dem Code Smolio3a bleiben die ersten 2’000 Franken deiner findependent 3a gebührenfrei, und zwar zeitlich unbegrenzt. Ohne Code gibt es standardmässig keine Gebührenbefreiung. 🎁
Du erfasst den Code bei der ersten Registrierung in der App. Pro Kunde gilt nur ein Code. Hast du schon den Invest-Code über 3’000 Franken, kannst du ihn auf die 3a übertragen, sofern du schon vor dem 19. Oktober 2026 Kunde bei findependent warst. Alle Details dazu stehen im Fachartikel «findependent Gutscheincode Smolio: 3000,- gebührenfrei für immer».
Zusätzlich gilt für alle ein Lancierungs-Deal bis Ende Februar 2027. Im vierten Quartal 2026 fallen keine 3a Gebühren an, und wer bis Ende Februar 2027 bestehendes 3a-Guthaben zu findependent überträgt, zahlt auch im ersten und zweiten Quartal 2027 keine 3a Gebühren. Nur bestehende Kunden (vor dem 19. Oktober 2026) erhalten ihren Gebührenfreibetrag aus dem Invest-Konto auch in der 3a.
Wie sicher ist die findependent 3a?
Die findependent AG ist für dich als Kunde die Schnittstelle: Dort eröffnest du die 3a und nutzt die App. Dein Vorsorgegeld gehört oder fliesst aber nicht zur findependent AG. Es liegt vielmehr in der findependent 3a Vorsorgestiftung, die es verwaltet und gegen die du deinen Anspruch hast. Die Stiftung steht unter der BVG- und Stiftungsaufsicht Aargau.
Physisch legt diese Stiftung dein Geld in die genannten Indexfonds an, und die Zürcher Kantonalbank (ZKB) verwahrt sie als Depotbank. Wertschriften sind Sondervermögen. Wird die ZKB zahlungsunfähig, fallen sie nicht in die Konkursmasse der Bank, sondern werden an die Vorsorgestiftung herausgegeben. Nur das Kontoguthaben von rund 1 % liegt bei der Hypothekarbank Lenzburg. Dafür gilt keine Einlagensicherung, sondern das Konkursprivileg bis 100’000 Franken: Dein Guthaben wird im Konkursfall bevorzugt behandelt. Wie das funktioniert, erklärt der Fachartikel «Säule 3a Einlagensicherung: Geld bei Bank-Konkurs sicher?».
Dazu kommt die Aufsicht. Die FINMA hat findependent im Februar 2026 als Wertpapierhaus bewilligt. Die Anforderungen an Eigenmittel, Liquidität und Cyber-Sicherheit entsprechen laut findependent denen einer Bank.
Offen bleibt die fehlende betriebliche Historie von findependent in der Säule 3a. Das betrifft nicht die Fonds, denn die Swisscanto-Indexfonds sind etabliert. Es betrifft den Betrieb, also App, Service sowie die Abwicklung von Transfers und Bezügen. Das wird sich erst im Alltag zeigen. Für findependent spricht, dass das Unternehmen seit 2019 am Markt ist und bereits über 30’000 Kunden betreut. 🛡️
Unser Tipp: Nicht alles auf eine Karte
👉 Lass einen Teil deiner 3a beim bisherigen Anbieter. Prüfe die findependent 3a mit dem neuen Angebot für deine Einzahlung 2026 oder für den Start 2027, bis du erste Erfahrungen siehst. Danach kannst du einen Transfer ins Auge fassen.

Was gilt bei der Auszahlung der findependent 3a?
Wohnst du bei der Auszahlung in der Schweiz, besteuert der Staat die Kapitalleistung gesondert und zu einem reduzierten Satz. Beim Bund beträgt die Steuer ein Fünftel des ordentlichen Tarifs (Art. 38 DBG); Kantone und Gemeinden regeln ihren Teil selbst. Die Details erklärt der Fachartikel «Kapitalauszahlungssteuer».
Zahlt die Stiftung ins Ausland aus, erhebt der Kanton am Stiftungssitz eine Quellensteuer. Der Stiftungssitz der findependent 3a liegt im Kanton Aargau. Der Aargau liegt im interkantonalen Vergleich im Mittelfeld.
Willst du später zu einem anderen Anbieter wechseln, wählst du in der App unter «Beziehen» die Option «Transferieren». findependent verkauft deine Fonds am nächsten wöchentlichen Handelstag. Der Transfer dauert maximal 10 Werktage nach Eingang des Auftrags, meist geht es schneller.
Für wen eignet sich die findependent 3a?
Aus meiner Sicht passt die findependent 3a zu allen, die ihre Kosten drücken wollen und mit der fehlenden Historie leben können.
Die findependent 3a passt zu dir, wenn
- du die Kosten deiner 3a so tief wie möglich halten willst
- du schon die findependent App nutzt und alles in einer App haben willst
- du mehrere Portfolios für einen gestaffelten Bezug planst
Die findependent 3a passt NICHT zu dir, wenn
- du ein 3a-Konto mit Zins suchst, denn es gibt vorerst nur Wertschriftenlösungen
- du auf eine Desktop-Lösung angewiesen bist, denn die Eröffnung läuft derzeit über die App (eine Desktop-Version soll laut findependent 2027 kommen)
- du Bitcoin oder andere Kryptowährungen in der Vorsorge haben willst, denn die 33 Fonds enthalten keinen Krypto-Fonds
- du im Ausland wohnst, denn dafür bietet findependent die Lösung aktuell nicht an
- du beim Bezug Fondsanteile ins freie Vermögen übertragen willst, denn das geht mit IPF-Fonds nicht
Zusammenfassung: findependent 3a Review
Die findependent 3a ist seit dem 19. Oktober 2026 am Markt und bei den Kosten Peak. Mit 0.29 % All-in-Fee ist sie aktuell eines der günstigsten Angebote im Markt, mit dem Vorbehalt, dass die Betriebshistorie in der 3a fehlt und du keine Kryptowährungen beimischen kannst. Beide Punkte sind aus meiner Sicht vertretbar, denn findependent hat mit über 30’000 Invest-Kunden in den letzten Jahren gezeigt, dass sie den Betrieb im Griff haben. Und persönlich bin ich kein Freund von Kryptowährungen, schon gar nicht in der Vorsorge.
Der Aufbau überzeugt. Eine eigene Vorsorgestiftung, die ZKB als Depotbank, Anlagen ab 1 Franken und etablierte Swisscanto-Indexfonds sprechen für das Produkt. Die Fonds nutzen auch andere Anbieter; das Alleinstellungsmerkmal ist der Preis. Mit einem sehr attraktiven Kampfangebot will sich findependent im 3a-Markt etablieren.
Wer mit den beiden Vorbehalten leben kann, findet hier eine wirklich ernstzunehmende Lösung. Prüfe das Angebot in Ruhe und entscheide dann, ob du einen Teil deiner 3a überträgst.
Gebührenfrei 2’000 Franken in der Säule 3a anlegen
Die Säule 3a von findependent ist mit 0.29 % jährlicher Verwaltungsgebühr eines der günstigsten Indexfonds-Angebote am Markt.
Wende bei der Registrierung den Code Smolio3a an, und findependent schenkt dir auf den ersten 2’000 Franken die Gebühren. So sparst du bis zur Pensionierung bis zu 250 Franken.
Häufige Fragen zur Findependent Säule 3a
Seit wann gibt es die findependent Säule 3a?
Die findependent 3a ist seit dem 19. Oktober 2026 am Markt. Du eröffnest sie direkt in der findependent App.
Was kostet die findependent Säule 3a?
Die All-in-Fee beträgt 0.29 % pro Jahr inklusive Fondskosten. Einzahlungen und ordentliche Bezüge sind gratis.
Welche Anlagelösungen bietet die findependent Säule 3a?
Es gibt fünf Anlagelösungen von Vorsichtig bis Risikofreudig mit 20 bis 99 % Aktien und drei Anlagefokusse (Standard, Schweiz, Global). Alle Lösungen haben dieselben Anteile für Aktien, Anleihen, Immobilien und Gold, der Fokus ändert nur den Schweizer Anteil (10, 40 oder 80 %): Das sind keine 15 Produkte, sondern 5 Risikostufen mit einem Schweiz-Regler. Zusätzlich baust du aus 33 Indexfonds eine eigene Lösung.
Welche Fonds nutzt die findependent Säule 3a?
Die fünf Anlagelösungen nutzen elf Swisscanto-Indexfonds für Aktien, Anleihen, Schweizer Immobilien und Gold. Alle sind thesaurierend und werden in Franken gehandelt.
Hat die findependent 3a einen Home Bias?
Ja. Im Aktienteil liegt der Anteil Schweiz bei 10 % (Global), 40 % (Standard) oder 80 % (Schweiz). Dazu kommen Schweizer Immobilien und Franken-Anleihen.
Gibt es bei findependent ein 3a-Konto mit Zins?
Nein, vorerst gibt es nur Wertschriftenlösungen. Reine 3a-Konten bietet findependent nicht an.
Wer darf in die findependent Säule 3a einzahlen?
Du musst im laufenden Jahr 18 werden und ein AHV-pflichtiges Einkommen haben, bei Angestellten ab 2’500 Franken pro Jahr. Bestehende 3a-Gelder überträgst du auch ohne Einkommen. Aktuell ist die Lösung nur für Menschen mit Wohnsitz in der Schweiz offen. Mehr dazu im Fachartikel «Säule 3a wer darf einzahlen?».
Kann ich bestehende 3a-Gelder zu findependent übertragen?
Ja. Du erstellst in der App unter «Einzahlen» den Transferauftrag. findependent schickt dir das ausgedruckte Formular nach Hause; du unterschreibst es und sendest es an deine bisherige Vorsorgeeinrichtung. Der Transfer ist kostenlos.
Bis wann muss ich 2026 in die findependent Säule 3a einzahlen?
Deine Einzahlung muss bis zum 29. Dezember 2026 eingehen, damit sie noch im Jahr 2026 verbucht wird.
Gibt es für die findependent Säule 3a ein Lancierungsangebot?
Ja. Das Lancierungsangebot gilt für alle: Im Q4 2026 fallen keine 3a Gebühren an, und wer bis Ende Februar 2027 3a-Guthaben überträgt, zahlt auch im Q1 und Q2 2027 keine 3a Gebühren. Bestehende Kunden erhalten zudem ihren Gebührenfreibetrag aus Invest auch in der 3a. Neukunden nutzen den Code Smolio3a.
Kann ich bei der findependent Säule 3a rückwirkend nachzahlen?
Ja, rückwirkende Nachzahlungen für das Jahr 2025 sind auch bei der findependent 3a möglich. Du meldest die Nachzahlung direkt in der App an, dort zeigt dir findependent, worauf du achten musst, und berechnet dir den Nachzahlungsbetrag. Die allgemeinen Regeln erklärt der Fachartikel «Säule 3a nachzahlen: So schliesst du Lücken richtig».
Wie lange dauert ein Transfer weg von der findependent Säule 3a?
findependent verkauft am nächsten wöchentlichen Handelstag. Der Transfer dauert maximal 10 Werktage nach Eingang des Auftrags, meist geht es schneller.
Wie viele Portfolios sind bei der findependent Säule 3a möglich?
Du kannst bis zu fünf 3a Portfolios führen. So planst du einen gestaffelten Bezug.
Wie sicher ist mein Geld bei der findependent Säule 3a?
Dein Geld liegt in der findependent 3a Vorsorgestiftung, getrennt von der findependent AG. Die ZKB hält die Indexfonds.
Wie schneidet die findependent 3a im Vergleich zu finpension, VIAC und frankly ab?
Mit 0.29 % All-in-Fee liegt sie unter finpension (0.39 %), VIAC (maximal 0.40 %) und frankly (0.43 %).
Disclaimer
Der Inhalt dieses Artikels dient ausschliesslich zu Weiterbildungszwecken. Er stellt keine Anlageberatung, Finanzempfehlungen oder Werbematerial dar.
Wir haben für die Erstellung der Inhalte dieses Artikels grosse Sorgfalt angewendet. Fehler können wir trotzdem nicht ausschliessen und können keine Gewähr für inhaltliche Korrektheit, Aktualität des Inhalts und Vollständigkeit bieten. Der Artikel ersetzt keine steuerliche Beratung. Wir bieten keine Anlage- oder Steuerberatung an und empfehlen Steuerfragen in jedem Fall mit einem Steuerexperten und/oder der zuständigen kantonalen Steuerverwaltung abzuklären. Jegliche Haftung wird abgelehnt. Kapitalanlagen sind mit Risiken verbunden, die im schlimmsten Fall zum Verlust des eingesetzten Kapitals führen können.
Redaktionelle Zusammenarbeit
Einzelne Artikel auf smolio.ch entstehen in Zusammenarbeit mit Anbietern, die wir inhaltlich für empfehlenswert halten. Die redaktionelle Verantwortung und alle Einschätzungen liegen bei Smolio und geben meine eigene Meinung wieder. Wenn du durch unsere Links und Codes Konten eröffnest, erhalten wir eine Vergütung. Für dich entstehen dadurch keine Nachteile.
Last update: 04.11.2026 19:22


